


Pravidelne platíte poistku za dom či byt a predpokladáte, že pri väčšej škode máte o problém menej. Realita však môže vyzerať inak. Staršia poistná zmluva nemusí zodpovedať dnešným cenám a pri poškodení nehnuteľnosti môže majiteľovi zostať značná časť účtu za opravu.
Na tento problém upozornili aj škody po letných búrkach, ktoré riešila poisťovňa Union. Kľúčovú úlohu pritom nehrá iba rozsah poškodenia, ale aj suma, na ktorú si majiteľ nehnuteľnosť poistil.
Ceny stúpli, poistná suma mohla zostať rovnaká
Zmluva uzatvorená pred desiatimi rokmi vychádzala z úplne iných cenových podmienok. Odvtedy zdraželi stavebné materiály, energie, doprava aj práca remeselníkov. Oprava vážne poškodeného domu preto dnes môže stáť podstatne viac než v čase uzatvorenia poistenia.
Problém nastáva vtedy, keď majiteľ poistnú sumu celé roky neupraví. Hodnota domu a náklady na jeho obnovu rastú, no poistka stále počíta so starými údajmi.
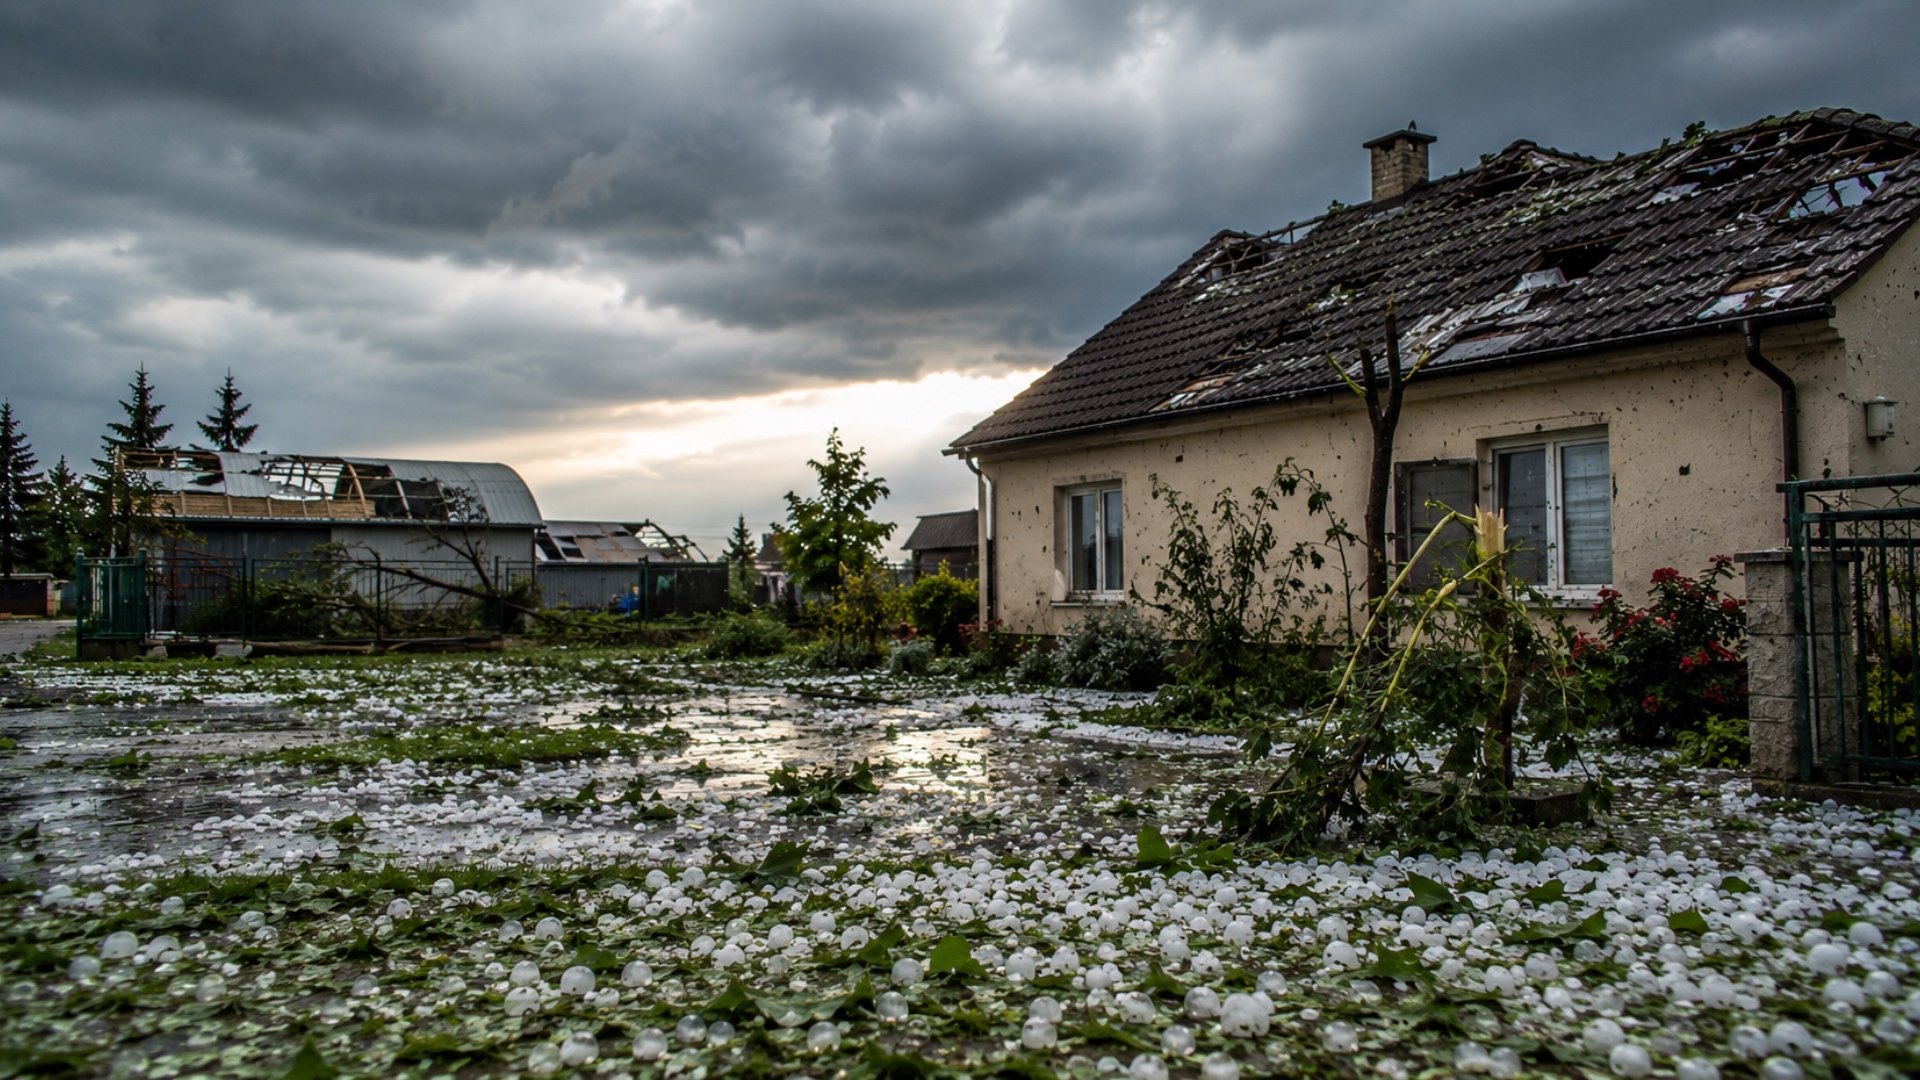
Dobre to ukazuje prípad z východného Slovenska. Víchrica tam poškodila strechu domu s rozlohou približne 300 m². Poistná suma dosahovala iba 15-tisíc eur a podľa Unionu nepokryla ani vzniknuté škody.
Rozhodnúť môžu necelé tri eurá mesačne
Poisťovňa poukazuje aj na to, že výrazné zníženie poistnej sumy nemusí priniesť veľkú úsporu. Ako príklad uvádza 150 m² dom v Prešove.
Pri poistnej sume 350-tisíc eur by základné ročné poistné dosiahlo 76,98 eura. Pri sume 196-tisíc eur by kleslo na 45,07 eura. Rozdiel predstavuje len 2,66 eura mesačne.
Následky by však majiteľ pocítil pri väčšej škode. Pri škode za 50-tisíc eur a pomernom krátení pre podpoistenie by poisťovňa podľa modelového výpočtu poskytla približne 28-tisíc eur. Zvyšných 22-tisíc eur by zostalo na majiteľovi.
Správne nastavená poistka môže pokryť aj veľkú škodu
Letné počasie prinieslo aj opačný príklad. Búrka v auguste poškodila strechu bytového domu v Bratislave a účet za opravu dosiahol 120-tisíc eur. Poistná suma však v tomto prípade zodpovedala východiskovej hodnote budovy.
Union uvádza, že náklady na opravu pokrylo poistné plnenie, takže vlastníci nemuseli použiť vlastné peniaze ani fond opráv.
Zmluvu skontrolujte aj po rekonštrukcii
Pozornosť si zaslúžia najmä poistky, ktoré ste uzatvorili pred rokmi a odvtedy ste ich neupravovali. Kontrola dáva zmysel aj po väčšej rekonštrukcii, prístavbe či inom zhodnotení bývania.
Poistná suma by mala odrážať aktuálne náklady potrebné na obnovu nehnuteľnosti. Starú zmluvu preto nemusíte meniť až vtedy, keď vám ju nepriamo „skontroluje“ prvá silná búrka. Vtedy už môže byť na úpravu poistnej sumy neskoro.


