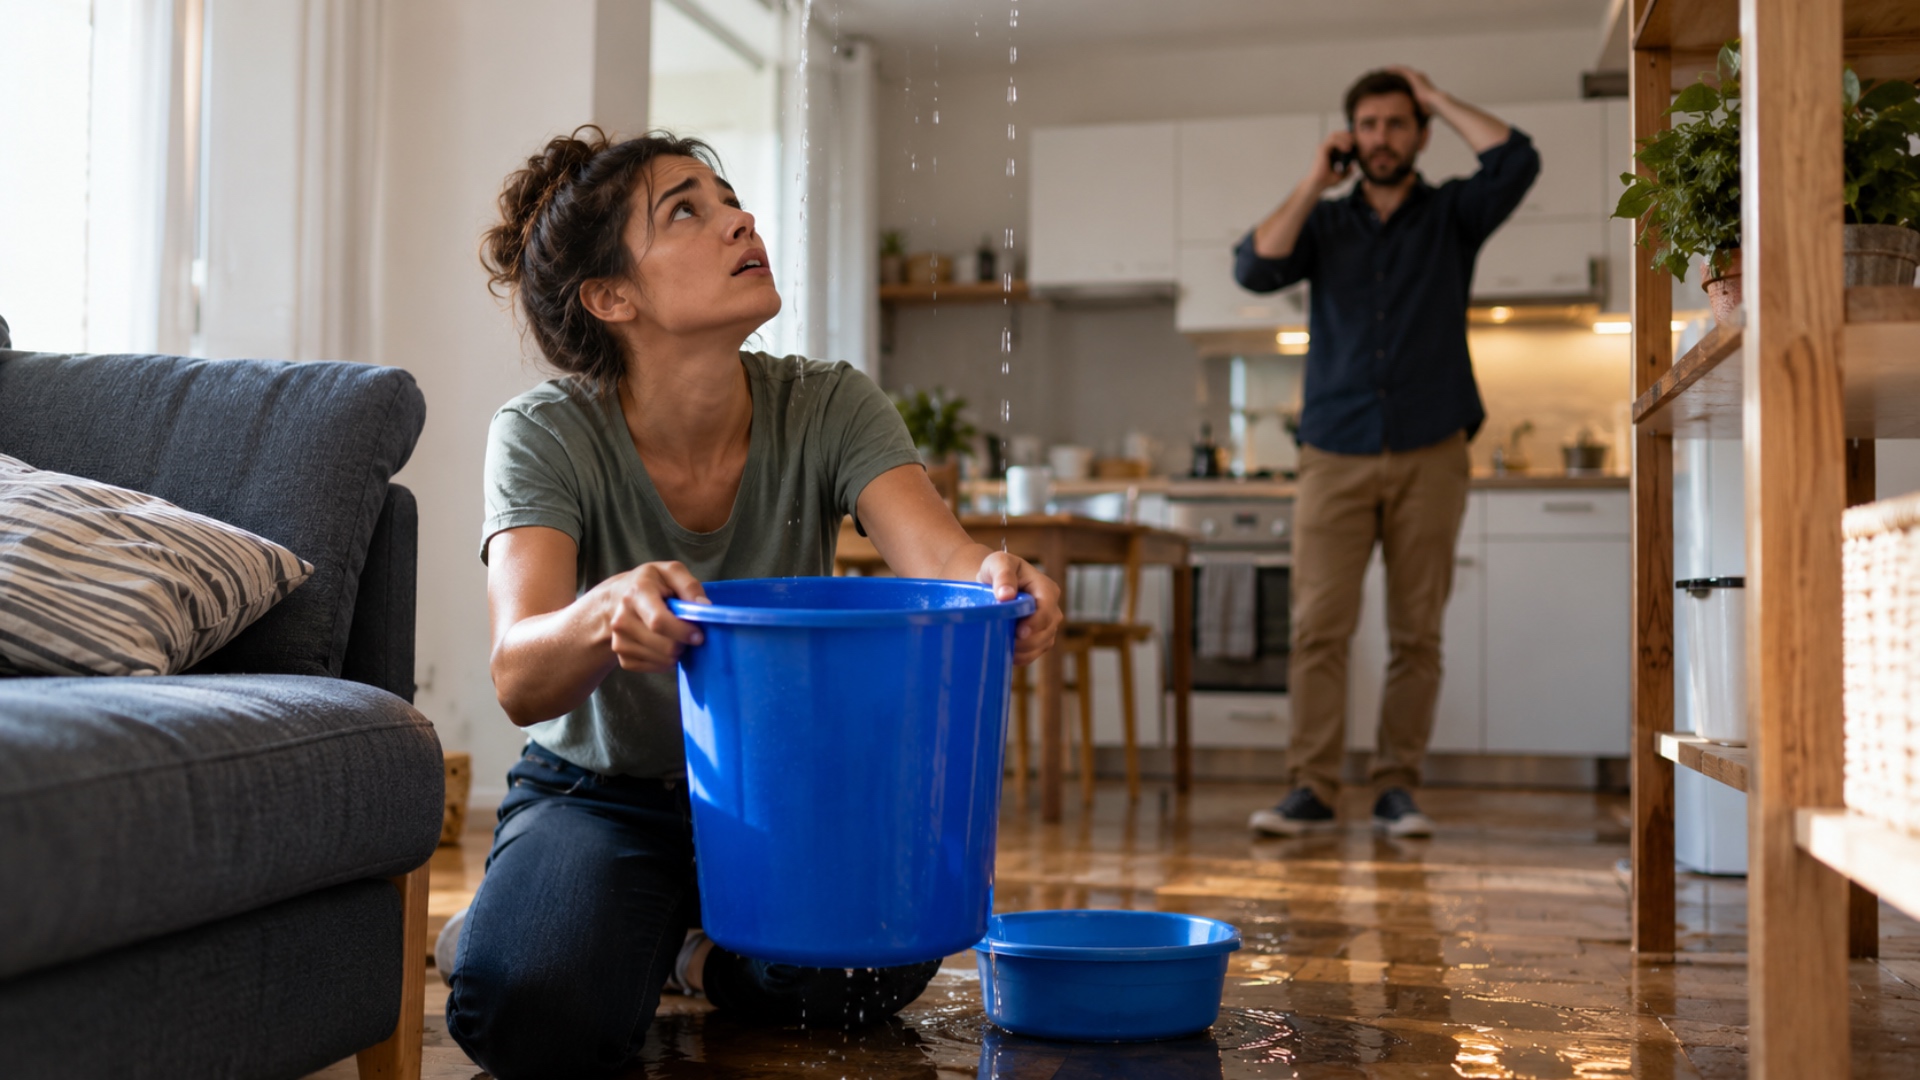
Prenájom bytu nemusí vždy prebiehať bez komplikácií. Stačí porucha spotrebiča, únik vody alebo neúmyselné poškodenie zariadenia a náklady môžu rýchlo narásť.
Správne zvolené poistenie dokáže zmierniť finančné následky, no majiteľovi a nájomcovi nemusí poskytovať rovnakú ochranu. Odborníčka preto upozorňuje na rozdiely, ktoré sa oplatí poznať ešte pred podpisom nájomnej zmluvy.
Jedna poistka nemusí stačiť obom stranám
Poistenie nehnuteľnosti a domácnosti predstavuje dôležitú súčasť ochrany majetku. Pri prenajímaní bytu však treba zohľadniť aj to, kto zodpovedá za prípadné poškodenie zariadenia či samotných priestorov, píše portál Teraz.sk.
Podľa Juliany Arvaiovej, riaditeľky pre neživotné poistenie spoločnosti Fingo.sk, môže nájomca niesť finančnú zodpovednosť aj vtedy, keď má vlastník bytu uzatvorené poistenie.
Predstavte si situáciu, keď nájomník nechtiac poškodí drahú podlahu alebo kuchynské vybavenie. Majiteľ môže škodu riešiť prostredníctvom svojej poisťovne. Tá mu za splnenia poistných podmienok vyplatí náhradu, no následne môže peniaze žiadať od osoby, ktorá škodu spôsobila.
Práve preto má význam poistenie zodpovednosti nájomcu. Dôležité je však preveriť, či zahŕňa aj škody na prenajatom majetku. Bežná poistka totiž nemusí pokrývať všetky situácie.

Pozor aj na škody v susedných bytoch
Nepríjemnosti sa nemusia skončiť za dverami prenajatej nehnuteľnosti. Únik vody dokáže poškodiť stropy a steny v bytoch na nižších poschodiach. Podobné následky môže mať aj požiar.
Pri škodách na majetku susedov vstupuje do hry poistenie zodpovednosti. Niektoré poistky bývania zahŕňajú aj takéto prípady, rozsah ochrany však určujú konkrétne podmienky poisťovne.
Nájomník by zároveň nemal zabúdať na veci, ktoré si do bytu priniesol sám. Vlastný nábytok, elektroniku či domáce spotrebiče spravidla nepokrýva poistenie domácnosti prenajímateľa. Ochranu svojho vybavenia si preto môže zabezpečiť samostatným poistením.
Neobývateľný byt znamená aj stratu nájomného
Vážnejšia poistná udalosť môže vlastníka pripraviť nielen o časť majetku, ale aj o pravidelný zárobok. Rozsiahle poškodenie niekedy znemožní bývanie na celé týždne či mesiace.
Prenajímateľ môže takto prísť o tisíce eur z nájomného. Arvaiová preto odporúča zvážiť aj poistenie výpadku príjmu z prenájmu.
Poisťovňa môže pri splnení podmienok nahradiť stratené nájomné do výšky dohodnutého limitu. Majiteľ pritom musí predložiť nájomnú zmluvu, ktorá potvrdzuje výšku pravidelných platieb.

Pred neplatičmi poistka nepomôže
Ani dôkladne nastavené poistenie však nevyrieši všetky problémy spojené s prenajímaním nehnuteľnosti.
Neplatenie nájomného či komplikácie s problémovým nájomníkom podľa odborníčky nemožno pokryť uvedeným poistením. V takýchto prípadoch môže majiteľovi poskytnúť určitú finančnú rezervu kaucia, ktorú si s nájomcom dohodne v zmluve.
Pred začiatkom prenájmu sa preto oplatí skontrolovať nielen podmienky nájomnej zmluvy, ale aj poistné krytie oboch strán. Rozhodujúci je najmä rozsah ochrany, poistné limity a situácie, pri ktorých poisťovňa náhradu neposkytne.